
Lager und Bestand

Was ist FIFO?

FIFO (First In, First Out, „zuerst hinein, zuerst hinaus“) ist ein Verfahren der Bestandsführung und Kostenbewertung, bei dem angenommen wird, dass das zuerst eingelagerte Produkt auch zuerst ausgegeben wird.

Ein Arbeitsplatz zum Thema FIFO
Kurz gesagt

Im Lager sorgt es dafür, dass ältere Ware nach vorn kommt, und senkt das Risiko von Verderb und Veralterung. In der Kostenrechnung wird dem ausgegebenen Produkt der älteste Einkaufspreis zugerechnet. Bei der Kostenberechnung wird der älteste Einkaufspreis auf das ausgegebene Produkt angewandt. Bei Produkten mit Haltbarkeitsdauer wird FEFO bevorzugt.

Was Sie über FIFO wissen sollten

FIFO: Wie wird FIFO angewandt?

Wie wird FIFO angewandt?

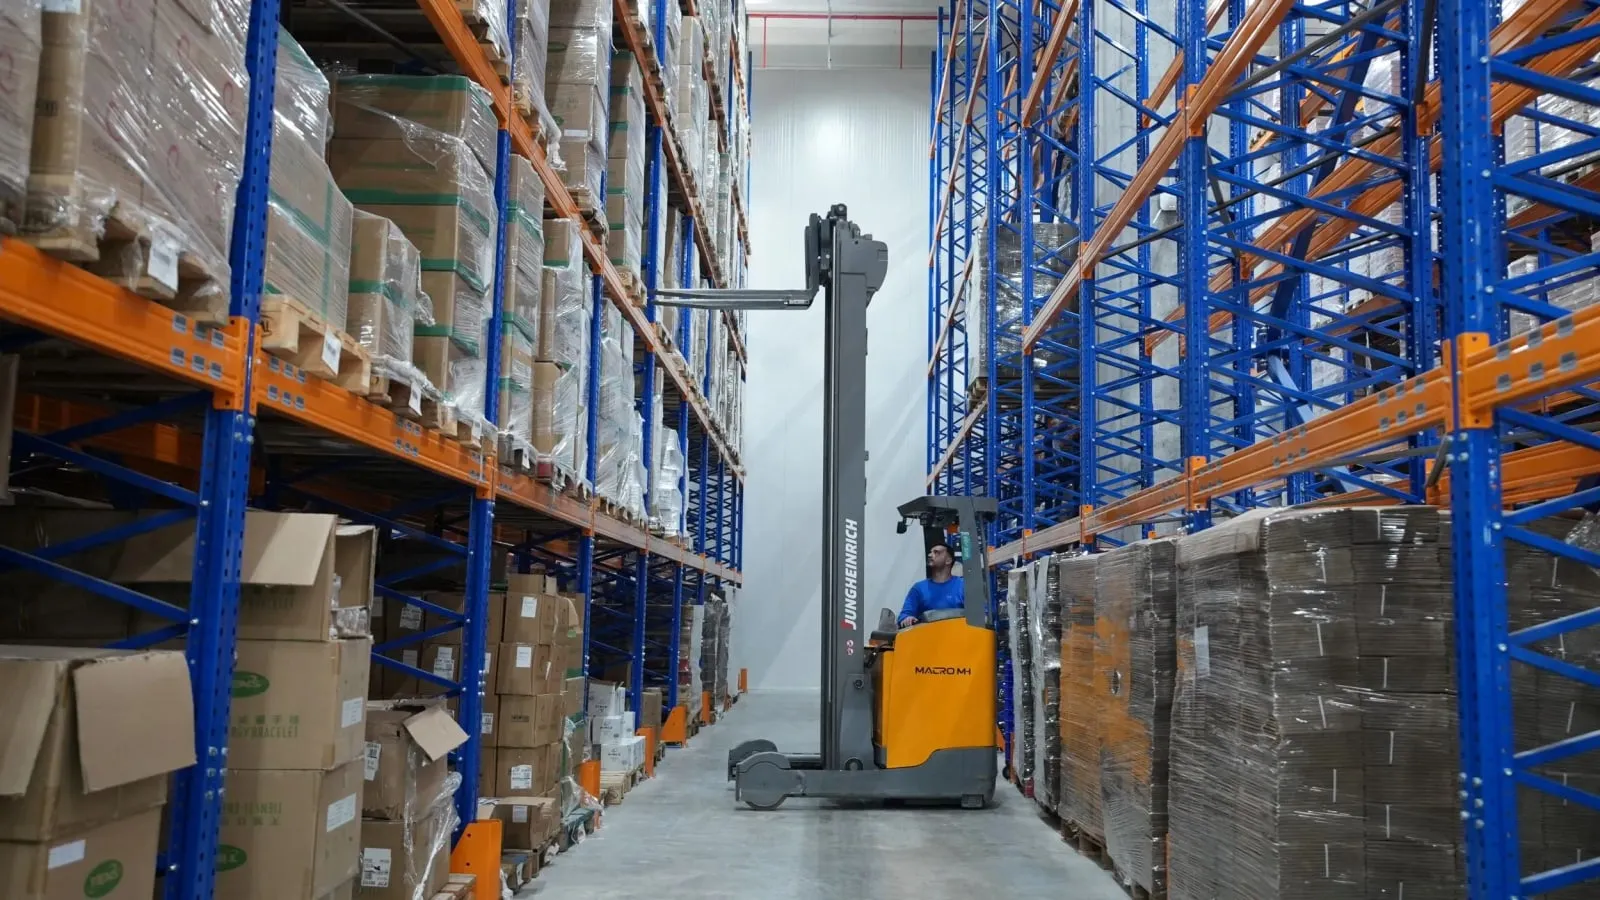
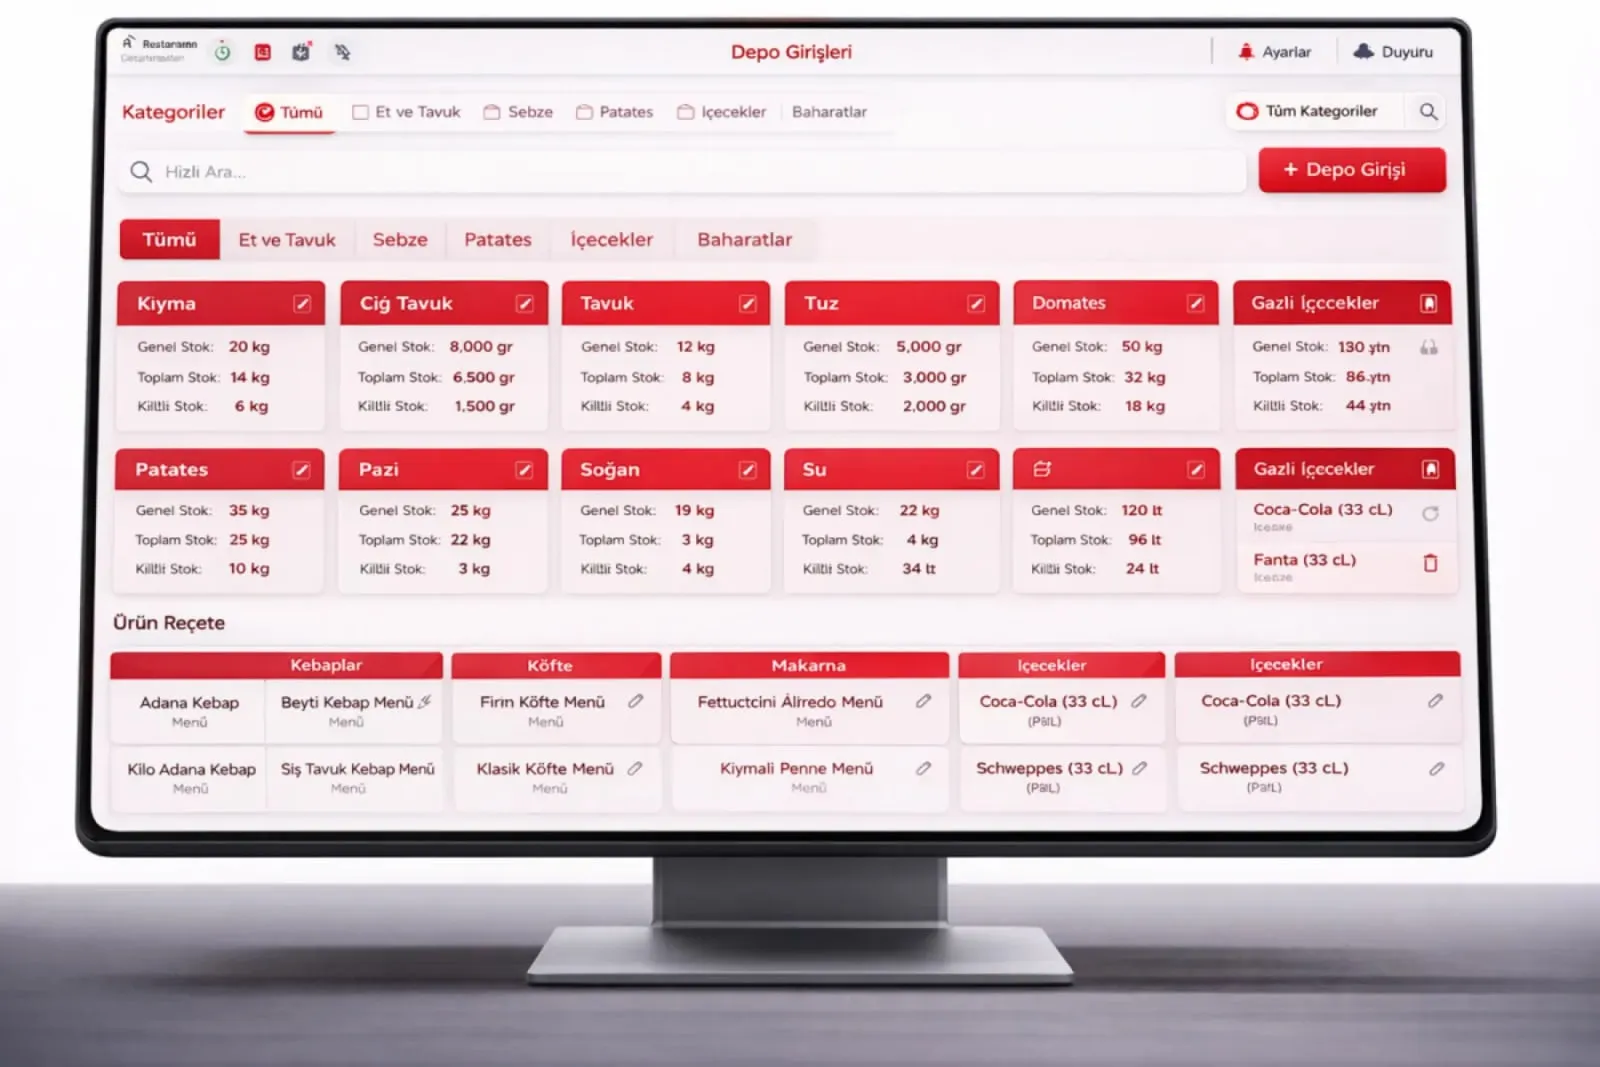
Bei der physischen Anwendung kommt neue Ware hinten ins Regal, ältere nach vorn. In einem System mit Barcode wird die Kommissionierreihenfolge nach Wareneingangsdatum automatisch vorgeschlagen. Auf der Kostenseite erfasst das ERP jede Eingangscharge mit ihrem Preis. Bei einem Ausgang wird zuerst von der ältesten Charge abgebucht, und die Kosten werden mit dem Stückpreis dieser Charge berechnet. In einem inflationären Umfeld zeigt FIFO den Bestandswert nahe an den aktuellen Preisen. In einem Lager mit Barcode schlägt das System die Kommissionierreihenfolge nach Wareneingangsdatum vor; der Lagerist muss die ältere Ware nicht suchen.
FIFO: FIFO und andere Verfahren

FIFO und andere Verfahren

Beim gewogenen Durchschnitt wird bei jedem Zugang der Stückkostensatz neu berechnet und Abgänge werden mit dem Durchschnittswert bewertet. FEFO gibt zuerst aus, was am nächsten ans Verfallsdatum kommt; es wird bei Lebensmitteln und Pharma bevorzugt. LIFO bedeutet, dass das zuletzt Eingelagerte zuerst ausgegeben wird; welche Verfahren in der Türkei steuerlich anerkannt sind, hängt von der Gesetzgebung ab, fragen Sie Ihren Steuerberater. Welches Verfahren genutzt wird, wird meist nach Produktgruppe festgelegt. Das genutzte Verfahren muss in Abschlüssen und Berichten konsistent bleiben; ändert es sich, werden Grund und Wirkung festgehalten.

FIFO: Worauf ist zu achten?

Worauf ist zu achten?

Wird das gewählte Bewertungsverfahren im Jahresverlauf geändert, leidet die Vergleichbarkeit, und die Änderung unterliegt gesetzlichen Regeln. Physisches FIFO und Kosten-FIFO sind verschiedene Konzepte; das eine zu praktizieren, bewirkt das andere nicht automatisch. Sind Chargen- und Losbuchung nicht korrekt, bucht das System von der falschen Charge ab. Bei Zugängen desselben Produkts zu unterschiedlichen Preisen müssen Bericht und Bewertungsverfahren konsistent sein. Die Wahl des Verfahrens hängt von Branche, Produkteigenschaft und gesetzlichen Anforderungen ab; je nach Produktgruppe kann ein anderes Verfahren genutzt werden. Einzelheiten klären Sie mit Ihrem Steuerberater.

Sehen Sie, wie FIFO in Ihrem Unternehmen funktionieren würde

Schildern Sie uns kurz Ihren Prozess, dann gehen wir die Bildschirme mit Ihrem eigenen Beispiel durch.

  • Antwort am selben Werktag
  • Über 15 Jahre Erfahrung
  • 90 Kundenunternehmen

Häufige Fragen zu FIFO

Was ist der Unterschied zwischen FIFO und FEFO?

FIFO gibt nach Eingangsreihenfolge aus, FEFO nach Verfallsdatum. Bei Produkten mit Haltbarkeitsdauer wird FEFO bevorzugt.

Wie wirkt FIFO auf den Bestandswert?

Die im Bestand verbleibenden Produkte werden mit dem neuesten Einkaufspreis bewertet. Steigen die Preise, fällt mit FIFO der Bestandswert höher und der Einstandswert der verkauften Ware niedriger aus.

Sehen Sie FIFO mit Ihren eigenen Daten

Beschreiben Sie Ihren Prozess in wenigen Sätzen, dann zeigen wir Ihnen die passenden Module.

  • Über 15 Jahre Erfahrung mit Unternehmenssoftware
  • In der Cloud oder auf Ihrem eigenen Server
  • KVKK-konforme Prozesse (türkisches Datenschutzgesetz)